说起成人重疾险,“超级玛丽”系列大家一定不陌生。
前段时间,超级玛丽重疾险再一次进行了升级,已经迭代到了超级玛丽17号。
不少粉丝后台问小开,新升级的超级玛丽17号重疾险怎么样,有什么亮点,还值得买吗?
今天,针对这些问题,小开就来一一解答一下。
一、基础盘:扎实,“赔完还能接着保”
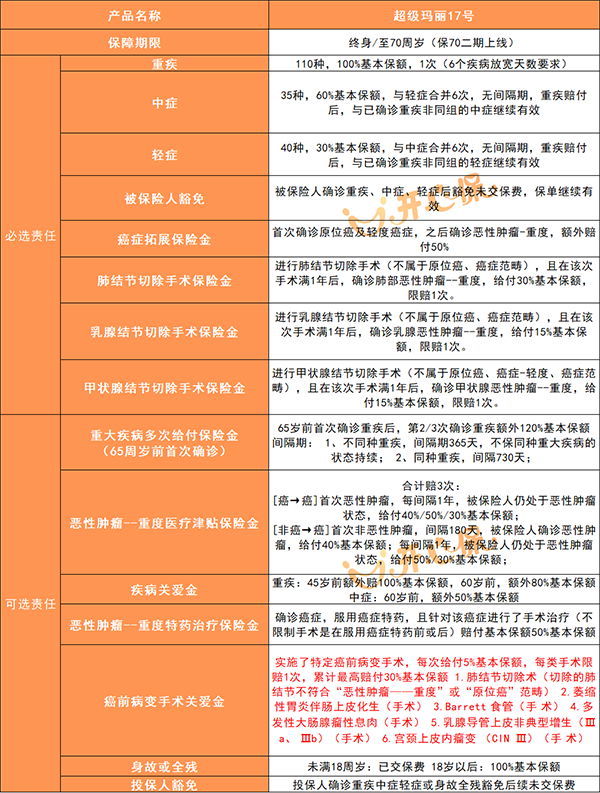
超级玛丽17号的基础保障覆盖110种重疾、35种中症、40种轻症。
重疾赔1次,100%保额;中症每次60%,轻症每次30%,中轻症合并最多赔6次
乍一看,数字本身不算惊艳,真正需要留意的是两个细节。
第一,重疾赔付之后,非同组的中症、轻症责任不终止,且没有间隔期。
市面上不少重疾险在首次重疾理赔后,轻中症保障随之结束。
17号把这条线保留了下来,意味着重疾之后如果发生其他组的轻症或中症,依然能拿到赔付。
第二,被保险人豁免写进了必选责任。
确诊重疾、中症或轻症后,后续保费不用再交,保障继续有效。
此前同类产品中这项责任往往需要额外附加,17号直接内置,相当于在定价层面省了一笔。
这两点决定了它的基础保障不是“够用就好”,而是在长期持有中更不容易出现保障断档。
二、核心亮点:把保障线往前推了一步
超级玛丽17号最值得展开讲的,不是重疾本身,而是它在“癌症之前”和“癌症早期”两个阶段做的文章。
亮点一:三大结节术后癌变,自带额外赔
体检报告上出现“结节”的人越来越多。
肺结节、甲状腺结节、乳腺结节的检出率在高频体检人群中已经相当常见。
传统重疾险对结节的态度主要是“能不能买”,17号在“买了之后怎么赔”上多走了一步。
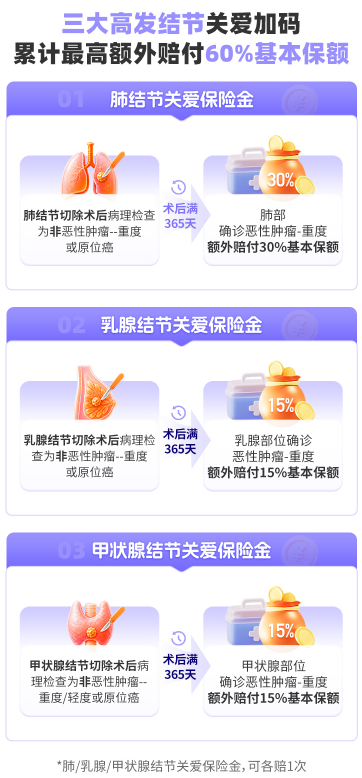
产品自带结节关爱金:肺结节、乳腺结节、甲状腺结节切除手术后满365天,对应部位确诊癌症,分别额外赔付30%、15%、15%基本保额,三项各可赔一次,且没有年龄限制。
以30万保额为例,肺结节术后癌变可多赔9万元。这项责任不需要额外加费,直接包含在必选责任中。
亮点二:癌前病变手术也能赔,填补一段空白
这是17号最具辨识度的创新之一。
传统重疾险的赔付逻辑是“确诊合同约定的疾病才赔”,癌前病变处于“还没到癌”的阶段,往往不在保障范围内。
超级玛丽17号把癌前病变手术关爱金做成了可选责任,覆盖6类高发癌前病变手术。
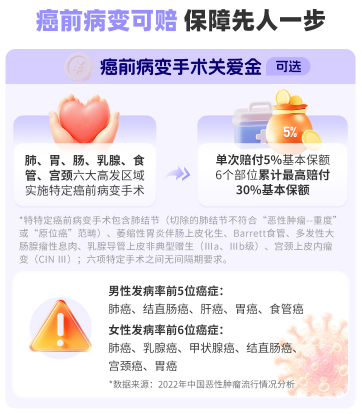
肺结节切除术、萎缩性胃炎伴肠上皮化生手术、Barrett食管手术、多发性大肠腺瘤性息肉手术、乳腺导管上皮非典型增生手术、宫颈上皮内瘤变CIN III手术。
每做一类手术,赔付5%基本保额,6类各限1次,累计最高可达30%。
以50万保额计算,每类手术赔2.5万,全部触发可累计拿到15万。
这笔钱的意义不在于“治病”,而在于在疾病尚未发展到重度阶段时提供一笔现金流,降低“早发现、早处理”的经济门槛。
亮点三:癌症从轻到重,整条链路有衔接
首次确诊原位癌或轻度癌症后,如果后续进展为恶性肿瘤—重度,额外赔付50%基本保额。
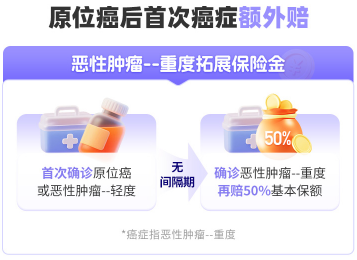
轻症阶段的赔付解决的是早期治疗的费用,而这项拓展金的作用是在病情进展时把保额“补上来”。
避免早期理赔之后重疾保额被消耗、后续保障变薄。
三者叠加来看,17号的思路很清晰:
把保障的触发点从“确诊重疾”向前延伸到“结节术后”“癌前病变手术”,再到“轻症进展为重疾”。
形成一条比传统重疾险更靠前的干预链条。
三、价格与灵活性:真正的差异化在这里
超级玛丽17号的定价在同系列中处于低位。
以30岁投保、30万保额、30年交、保终身、仅选必选责任来测:
男性年交约4032元,女性约3771元,折合每月三百元出头。
如果只看“重疾+中症+轻症+豁免”的基础配置,这个价位在2026年的重疾险市场中属于第一梯队的性价比水平。
更值得关注的是它的可选责任结构。
17号没有把保障打包成一个“大全套”,而是拆成模块:
疾病关爱金、重疾多次给付、癌症医疗津贴、癌前病变手术关爱金、特药治疗保险金等,按需附加。
预算紧的只买必选,先把重疾保额做足;预算允许的,再针对自己最担心的风险加对应的模块。
这种“丰俭由人”的设计,比强制捆绑更贴近不同家庭的真实预算曲线。
几个值得关注的可选责任:
疾病关爱金:45岁前首次重疾额外赔100%,45—60岁额外赔80%。
在收入责任最重的阶段,保额直接翻倍或接近翻倍,杠杆效应明显。
重疾多次给付:65岁前首次重疾后,第2次和第3次重疾额外赔120%,同种重疾间隔365天也可赔。
同种重疾可多次赔付在市面上并不常见,对于担心“一次重疾之后保障归零”的人来说,是一个有实际意义的补充。
癌症医疗津贴:确诊恶性肿瘤后持续治疗,累计赔付3次,比例依次为40%、50%、30%,癌到癌间隔365天。
四、投保前需要知道的两件事
第一,年龄窗口偏窄。
超级玛丽17号的投保年龄是出生满30天至50周岁,超过50岁无法投保。
而市面上其它同类型产品,有的上限可以到55周岁。
所以,如果年龄已经接近或超过50岁,需要优先看其他产品。
第二,中症比例相比16号Pro有所下调。
17号中症每次赔60%,16号Pro是75%。
以50万保额计算,每次中症相差7.5万元。
如果非常看重中症赔付力度,16号Pro仍然是一个参照项。
但如果更看重结节保障、癌前病变保障和更低的必选保费,17号的取舍是清晰的。
写在最后:
超级玛丽17号不是一款“什么都拉满”的产品。
它的竞争力不在于某一项责任做到市场最高,而在于用较低的必选保费把基础保障做扎实。
同时在结节术后癌变、癌前病变手术、癌症轻转重这几个“传统重疾险够不太到”的节点上,提供了自带的或可选的加强。
它最适合的人群画像比较清楚:
身体条件尚可、年龄在50岁以下、预算有限但希望把基础保额做足的年轻人。
尤其是体检报告上已经有结节记录、对癌症链条保障有额外关注的人。
如果追求的是中症高比例赔付或更全面的保障密度,16号Pro仍然是值得放在一起比较的选项。
但如果要的是“用更少的钱,把最在意的风险先兜住”,超级玛丽17号在当前市场中绝对是个可选项。
近期对配置保险有需求、疑问可以联系1v1的顾问老师,提供全方面专业解答!
您的信息仅供预约咨询所用,不泄露至
任何第三方或用于其他用途。


正品保险
国家金融监督
快捷投保
全方位一键对比
省心服务
电子保单快捷变更
安全可靠
7x24小时客服不间断
品牌实力
14年 1000万用户选择 辽ICP备12007009号-1辽公网安备 21020402000862号

 首次关注立得50积分
 下载APP投保快捷省心