常规百万医疗险的健康告知,像一道铁闸门。
甲状腺结节、高血压、糖尿病,随便哪一项,都可能被拒之门外。
高龄老人就更难了,市面上大多数产品把投保年龄卡在60到70岁。
众民保百万医疗险2026,出现的却让人觉得有点惊喜。
投保门槛:低到几乎没有门槛,0条健康告知,不问既往病史。
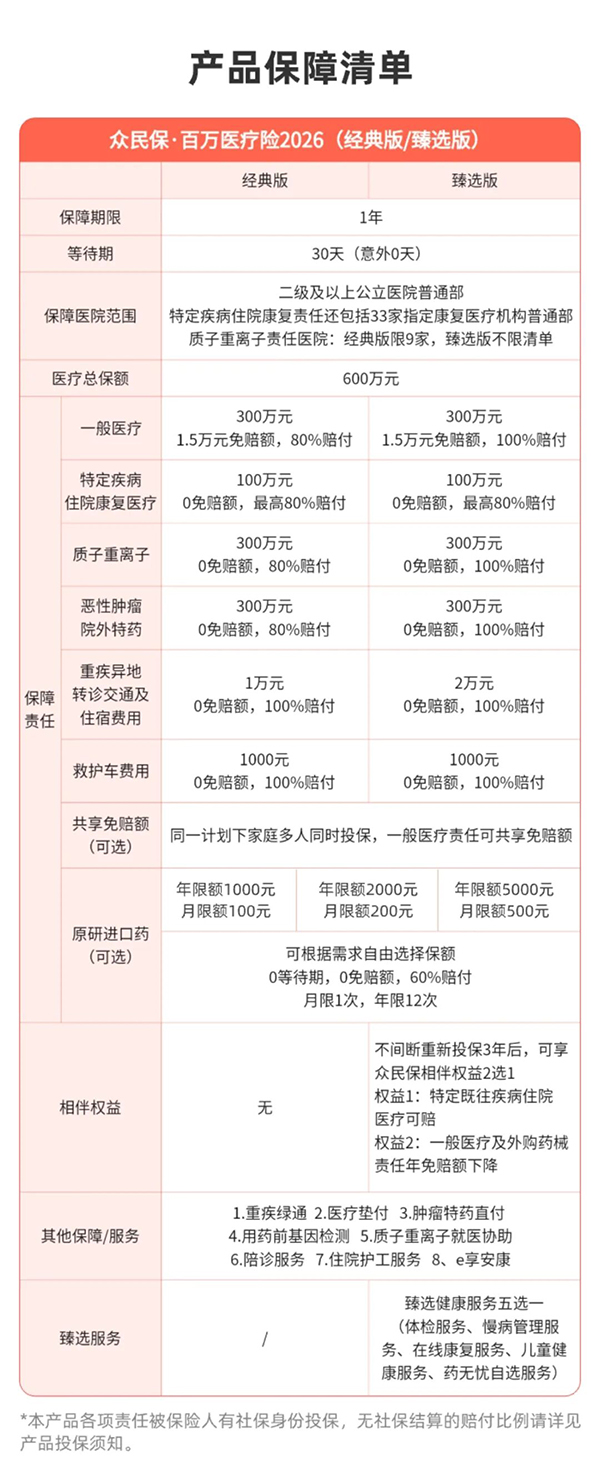
不限职业类别,货车司机、高空作业、工地从业者,统统可以正常投保。
投保年龄从出生满30天一直拉到105周岁,70岁、80岁甚至90岁以上的老人,都有机会配置一份保障。
等待期30天,意外无等待期,犹豫期15天。
01.五大升级,一个比一个实在
第一,免赔额降了。
2025版是社保内1万加社保外1万,分开算,很容易两边都够不着。
2026版合并为1.5万,不区分社保内外,报销门槛明显降低。
第二,新增康复医疗保障。
脑卒中、严重骨折、恶性肿瘤等16种需要长期康复的疾病,住院康复费用可以报销,最高100万保额,0免赔。
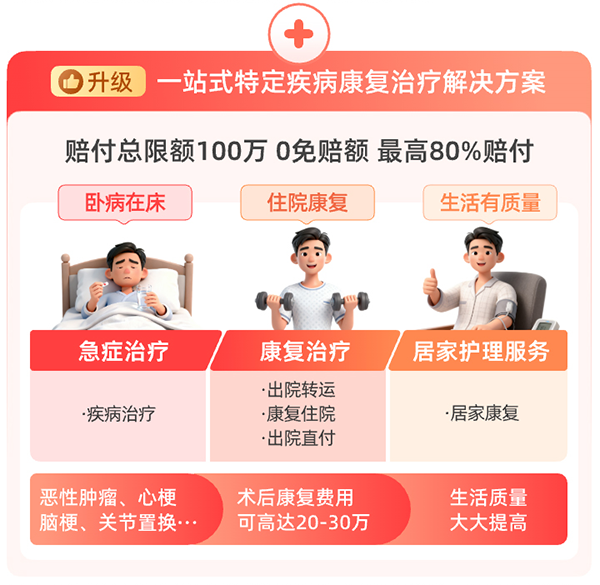
术后恢复这块,以前是很多医疗险的盲区,现在补上了。
第三,癌症特药大幅扩容。
臻选版特药从124种扩充到250种,含7款CAR-T昂贵治疗用药。
质子重离子不再限制医院清单,全国正规公立医院都能用。
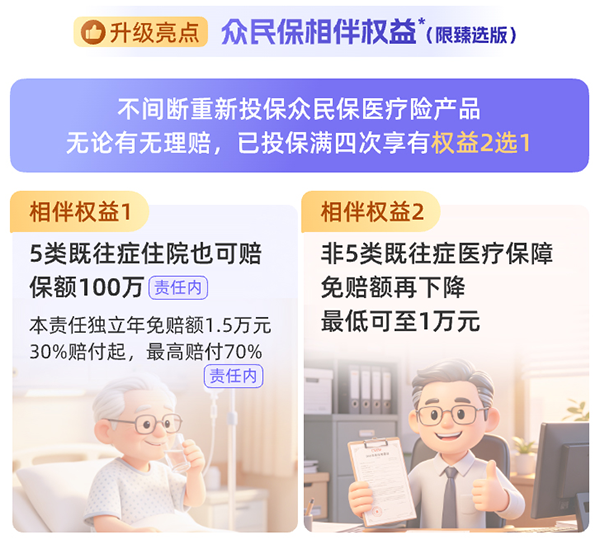
第四,连续投保满3年,解锁“相伴权益”。
这是2026版最大的看点。
连续投保众民保系列满3年,第4年起二选一:
选权益一,投保前已有的严重既往症也能纳入保障,保额100万,赔付比例从30%起步,每年递增10%,最高到70%;
选权益二,免赔额每年降1000元,最低降到1万。
第五,中老年保费下调。
41到50岁、61到70岁两个年龄段,保费比2025版便宜了90到200元。
02.哪些人适合买这款产品?
第一类,被健康告知拦住的人。
有甲状腺结节、乳腺结节、高血压无并发症、糖尿病无并发症。
买不了常规百万医疗险的,众民保2026可以直接投,一般既往症在等待期后正常理赔。
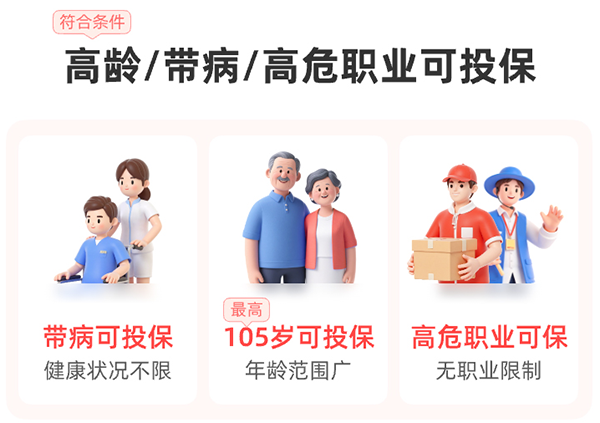
第二类,高龄老人。
市面上65岁以上能买的百万医疗险屈指可数。
众民保2026把上限拉到105周岁,60岁有社保经典版968元一年,臻选版1298元一年。
第三类,高危职业从业者。
普通医疗险对5类、6类职业要么加费要么直接不保。
众民保2026不限职业,高危职业正常投保理赔。
第四类,需要康复保障的家庭。
家里有脑卒中、心梗术后需要长期康复的老人,这项保障的实用性很高。
但是,小开提醒,在买之前,两件事必须搞清楚:
一是不保证续保。
众民保2026是一年期产品,期满需重新投保审核,产品下线后就不能续了。
如果你已经在别的产品有保证续保的百万医疗险,这款可以作为补充。
二是5类严重既往症投保前不赔。
恶性肿瘤、肝硬化、冠心病、慢阻肺、帕金森等严重疾病,投保前已确诊的相关费用不在保障范围内。
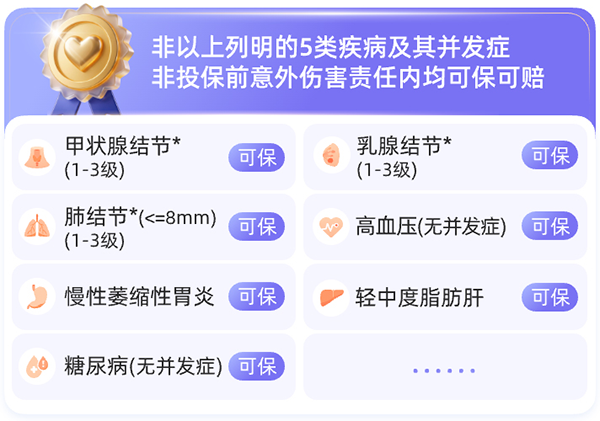
但连续投保满3年后,选相伴权益一,这些严重既往症也能获得赔付。
那么,该经典版还是臻选版?
预算有限、只需要基础兜底,选经典版。
30岁有社保168元一年。
追求更高报销比例(经社保100%)、250种特药、不限质子重离子医院,选臻选版。
30岁有社保368元一年。
家庭多人投保还有折扣,2人95折,3人9折,5人及以上8折。
众民保2026不是要替代你手里的常规百万医疗险。
它的价值在于,让那些被常规产品拒之门外的人,也能有一份看得起病的底气。
如果你或家人正卡在“想买但买不了”的困境里,这款产品值得认真了解。
近期对配置保险有需求、疑问可以联系1v1的顾问老师,提供全方面专业解答!
您的信息仅供预约咨询所用,不泄露至
任何第三方或用于其他用途。


正品保险
国家金融监督
快捷投保
全方位一键对比
省心服务
电子保单快捷变更
安全可靠
7x24小时客服不间断
品牌实力
14年 1000万用户选择 辽ICP备12007009号-1辽公网安备 21020402000862号

 首次关注立得50积分
 下载APP投保快捷省心