前段时间,国家医保局发布了《2023—2025年医保结算住院人次TOP10疾病费用结构分析》。
基于全国医保信息平台结算数据,系统披露了住院人次最多的十大疾病分布和费用结构。
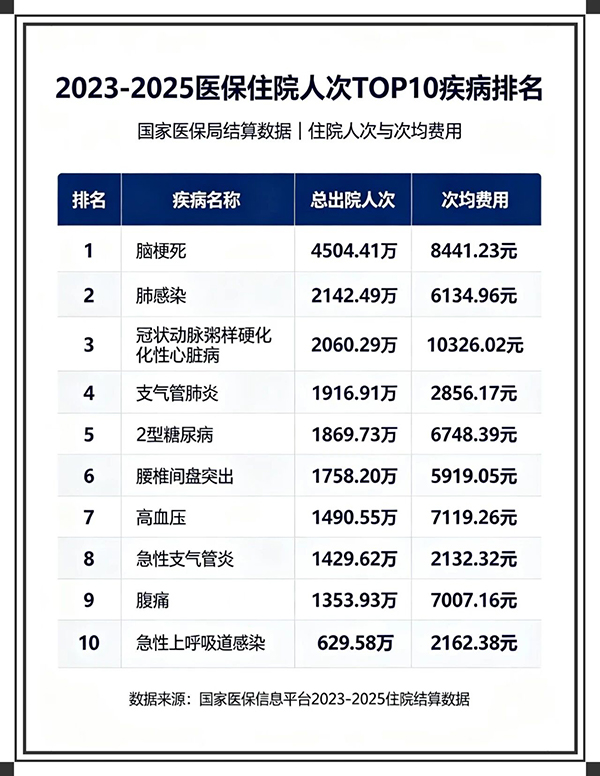
这份数据,直接揭示了一个残酷的现实:心脑血管慢性病,已经成为当前我国居民的首要疾病负担。
在即将迎来的秋冬季,更是心脑血管疾病高发的季节。
我们先来重点拆解排名前三的疾病——脑梗死、冠心病、肺感染。
看看它们到底要花多少钱、怎么预防、以及我们该做好哪些保障准备。
一、脑梗死:住院人次第一,年均花掉医保1267亿
2023—2025年,脑梗死住院人次高达4504万,位居所有疾病之首。
次均住院费用8441元,年均医保基金支出1267亿元。
这一个病种的花费比第二名和第三名加起来还多出120亿元。
但是,这只是医保基金“公账”上的数字。
对普通家庭来说,自付部分才是真正的负担。
脑梗死的进口溶栓药、高端康复器械等未纳入医保的项目需全额自费,约占总费用的30%—50%。
更关键的是,脑梗死致残率高,后续长期的康复护理费用,医保几乎帮不上太多忙。
预防建议:
脑梗死本质上是可以预防的。
核心要控制好高血压、高血脂、糖尿病这三个“幕后推手”。
日常建议:
每周完成150分钟中等强度有氧运动;
戒烟限酒;40岁以上每年至少做一次颈动脉超声和脑血管评估。
记住一个原则:控制好“三高”,脑梗风险至少降低一半以上。
二、冠心病:次均费用破万,单次住院最“烧钱”
费用数据:
冠状动脉粥样硬化性心脏病虽然住院人次排在第三,但次均住院费用高达10326元,是TOP10疾病中单次住院花费最高的病种。
如果病情进展到需要植入支架的阶段,单次住院总花费通常在3万—8万元。
多支血管病变患者需要植入多个支架的话,费用还会进一步攀升。
年均医保支出709亿元,看起来比脑梗死“便宜”,但冠心病往往需要长期服药、反复住院,累积花费不容小觑。
预防建议:
冠心病和脑梗死是“同源病”,背后都是动脉粥样硬化。
预防的核心同样需要在日常生活中注意以下几点:
控好“三高”:每年查血压、血脂、血糖,有异常遵医嘱服药,别擅自停药。
饮食清淡:每天盐不超过5克,少油少糖,多吃蔬菜、全谷物、鱼类,少吃加工肉和油炸食品。
坚持运动:每周至少150分钟中等强度有氧运动,如快走、游泳,避免久坐。
戒烟限酒:吸烟是冠心病重要危险因素,越早戒越好;酒尽量不喝。
控制体重:男性腰围<90cm,女性<85cm,避免腹型肥胖。
规律作息:保证睡眠,学会减压,避免长期熬夜和过度劳累。
定期体检:40岁后每年做心电图等检查,出现胸闷、胸痛及时就医。
特别提醒:近20%的冠心病患者初发年龄不到55岁,这个病早已不是“老年病”。
三、肺感染:药占比虽然降了但费用仍不低
费用数据:
肺感染(肺炎)住院人次2142万,位居第二。
次均住院费用6135元,年均医保支出438亿元。
别小看这个“均数”——重症肺炎患者住院费用可能达到2万—3万元甚至更高。
住院天数长、需要静脉抗生素、氧疗甚至重症监护的患者,费用会成倍增长。
虽然得益于集采和支付方式改革,肺感染药品费用占比从2023年的33.2%降至2025年的27.33%,但住院总费用并没有大幅下降。
因此耗材、检查、护理等费用仍在增加。
预防建议:
肺感染的预防关键在于增强自身免疫力和减少感染机会。
建议60岁以上老年人和有慢性基础病的人群,每年接种流感疫苗和肺炎球菌疫苗。
日常注意勤洗手、保持室内通风,流感高发季节尽量避免前往人群密集场所。
如果出现持续发热、咳嗽加重、呼吸困难等症状,一定要及时就医,不要拖成重症。
尤其是现在秋冬季,本身就是流感的高发季,务必要注意。
看完这三组数据,一个清晰的结论浮出水面:
医保保的是“基础”,真正扛住大病经济冲击的,还得靠商业保险。
咱们现在来仔细分析三大疾病种类可能要面对的花销:
①脑梗死属于重疾险中“较重急性心肌梗死”和“严重脑中风后遗症”的保障范围。
但要注意,重疾险对脑中风后遗症的赔付有赔付条件——通常要求确诊180天后仍遗留特定功能障碍。
因此,针对脑梗死疾病,除了重疾险之外,医疗险更是不可或缺的保障,主要用于覆盖急性期的住院治疗费用和自费药品支出。
②冠心病涉及的手术治疗(支架植入、搭桥手术)费用较高,且部分进口支架和耗材需要自费。
建议优先配置百万医疗险,这类产品不限疾病种类,社保报销后剩余部分可继续报销,能有效覆盖高额手术费用。
如果预算允许,重疾险也建议配置,确诊合同约定的重疾可以直接获赔一笔钱,用于弥补患病期间的收入损失和康复费用。
③肺感染住院虽然单次费用不像心脑血管疾病那么高,但老年人反复住院的情况很常见。
对于家里有老人的家庭,建议重点关注医疗险的续保条件——选择保证续保的产品,避免因理赔后无法续保而失去保障。
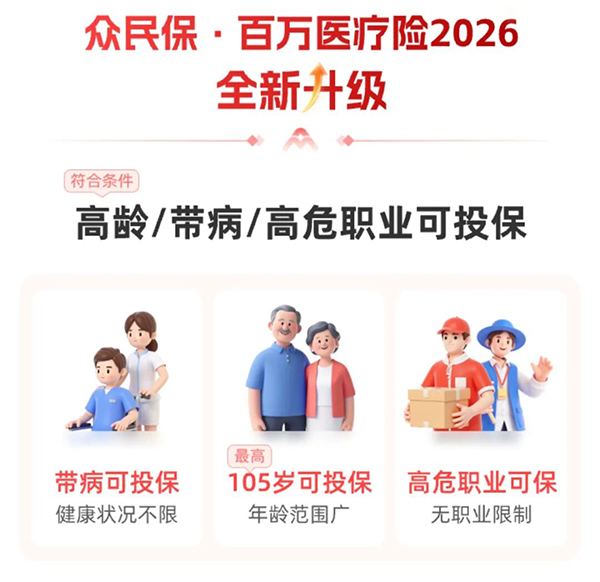
此外,如果老人因健康原因买不了常规医疗险,可以考虑核保更宽松的防癌医疗险或惠民保类产品作为兜底。
但重疾险和医疗险到底怎么配?
医疗险——解决“看病花出去的钱”。
百万医疗险是医保的最佳搭档,不限疾病种类,社保报销后剩余部分继续报,进口药、自费项目都在保障范围内。
建议如果身体情况允许,优先配置20年保障期的百万医疗险。
更长的保障期限,搭配全面的保障内容,给未来足够的安心。
但如果因健康告知限制,无法投保20年期的医疗险,就优先短期的医疗险甚至有不限健康告知的产品。
数百万,一年保费通常只需几百元,杠杆极高。
重疾险——解决“生病后挣不到的钱”。
脑梗死、冠心病这类疾病,一旦确诊,康复周期少则半年、多则数年。
这段时间无法工作,但房贷要还、孩子要养、康复营养要跟上。
重疾险是给付型保险,确诊合同约定的疾病直接赔付一笔现金,不限制用途,专门弥补这段收入“真空期”的经济压力。
在保额选择上,建议覆盖个人年收入的3—5倍,还要考虑房贷等硬性支出。
重疾险的选择也很广泛,根据身体情况,大家可优先选择以下两款产品:
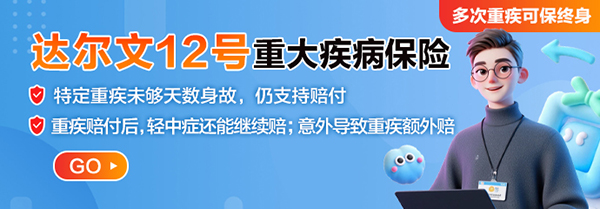
达尔文12号重疾险:多次重疾可保终身。
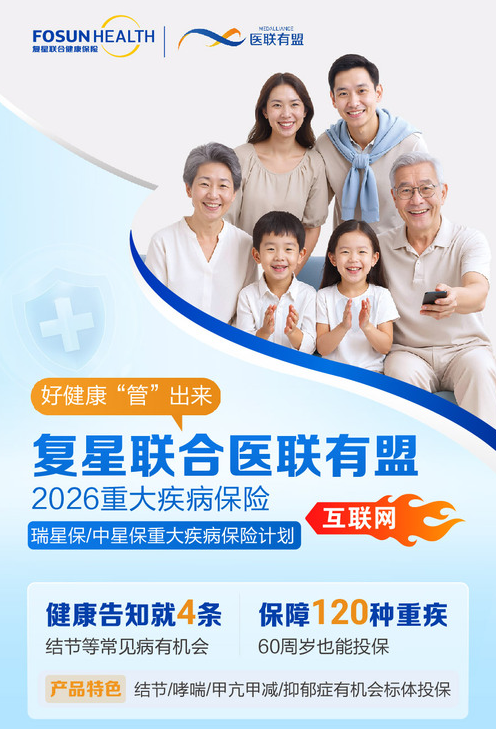
医联有盟2026重疾险:健康告知精简,核保友好。
一个完整的保障方案,建议是“重疾险+百万医疗险”组合配置:医疗险负责报销治疗费用,重疾险负责兜底收入损失。
两者互为补充,缺一不可。
预算紧张的话,可以先把百万医疗险买上作为基础保障,再逐步补齐重疾险保额。
写在最后
国家医保局的这份数据,不只是给行业看的分析报告,更是一面镜子。
它照出了我们每个人都可能面临的健康风险和经济压力。
心脑血管慢性病不再是“老年专属”,年轻化趋势越来越明显。
疾病不可怕,可怕的是疾病来临时,我们没有做好准备。
趁健康的时候把保障配齐,是对自己和家人最负责任的选择。
近期对配置保险有需求、疑问可以联系1v1的顾问老师,提供全方面专业解答!
您的信息仅供预约咨询所用,不泄露至
任何第三方或用于其他用途。

正品保险
国家金融监督
快捷投保
全方位一键对比
省心服务
电子保单快捷变更
安全可靠
7x24小时客服不间断
品牌实力
14年 1000万用户选择 辽ICP备12007009号-1辽公网安备 21020402000862号

 首次关注立得50积分
 下载APP投保快捷省心