给父母买意外险,很多人第一反应是“随便找个一百多块的就行了”。
但父母面临的意外风险和年轻人完全不是一回事。
年轻人摔一跤,拍拍灰站起来;父母摔一跤,可能意味着骨折、手术,甚至更严重的后果。
给爸妈挑意外险,看的不是价格标签,而是关键时候能不能把自费钢板、进口材料、住院陪护这些真实开销接住。
一、跌倒,是父母身边“沉默的杀手”
中国疾病预防控制中心公布的数据显示:
我国65岁及以上社区人群跌倒发生率高达28.7%,其中约15.3%会引发骨折、颅内出血等严重损伤。
跌倒已位居我国老年人伤害致死原因的首位,每年直接或间接导致超过50万老年人死亡。
另一组来自疾控中心的数据则显示,60岁及以上老年人跌倒后骨折发生率高达36.84%。
这些数字翻译成家庭场景就是:
父母的一次浴室滑倒、下楼踩空、买菜路上绊了一下,有接近三成的概率不是“歇两天就好”。
而是需要进医院处理,其中超过三分之一的跌倒会导致骨折。
而老年人骨折治疗中经常用到的进口钢板、自费固定材料,医保往往不报销或报销比例有限。
意外险给父母提供的,正是在这种“高频、低感知、高花费”的风险面前,一笔实实在在的现金缓冲。
老年人常见的意外风险,不止“摔跤”一种,交通意外同样值得警惕。
父母步行买菜、接送孙辈、乘坐公交,反应速度下降带来的风险客观存在。
过马路时出现突发意外风险的比例也远比年轻人高。
此外,烧烫伤、切割伤在厨房场景中并不少见,被宠物绊倒或抓伤也时有发生。
这些风险单次花费未必很高,但发生频率不低,且自费部分更高。
所以,挑选老年意外险,本质上是在挑“哪款产品在意外医疗这个核心环节上,对中老年群体高发风险更友好”。
二、防给父母挑意外险,四个地方拉开真实差距
第一,意外医疗是否“不限社保”
这是老年意外险最核心的一条。
限社保的产品,进口钢板、自费药一分不报。
不限社保的产品,这些费用进入报销范围,扣除免赔额后会按比例赔付。
一年保费可能只差一两百元,但一次骨折手术的自费耗材就可能差出上万元。
第二,免赔额和报销比例
父母意外的高频场景往往是门诊级别的处理——扭伤拍片、擦伤换药。
0免赔或低免赔的产品,父母用起来没有“为了这点钱要不要去理赔”的犹豫,该处理就处理,避免小问题拖成大问题。
第三,住院津贴和骨折津贴
父母住院,子女请假陪护的收入损失、来回跑医院的交通伙食开销,社保和意外医疗都不管。
住院津贴按天给付,正好填这个口子。
骨折津贴则是在医疗费报销之外,额外给一笔可以自由支配的钱。
第四,投保门槛:年龄和健康告知
年龄上限决定“能不能买”,健康告知决定“能否顺利投保”。
现在大部分意外险也会有健康告知,虽然不会像医疗险那样复杂。
有了这道“门槛”能否顺利购买就成了一个关键问题。
父母有高血压、糖尿病很常见,只有选择健康告知宽松的产品才不至于被卡在门外。
三、两款产品,对应两种不同的父母画像
基于上面四个维度,目前市面上有两款产品值得纳入最终对比:
太平洋孝心安8号和人保大护甲高龄版
它们不是“谁绝对更好”的关系,而是对应不同的家庭优先级。
意外医疗的“报销友好型”选手。
一共四款计划,计划一和计划二新保即可保至80周岁。
对于76—80岁、此前没有买过大护甲高龄版的父母,这是少数还能新保进入的选择。
它的核心优势在意外医疗:四款计划统一10万元保额。
在保险范围上,均不限社保范围。
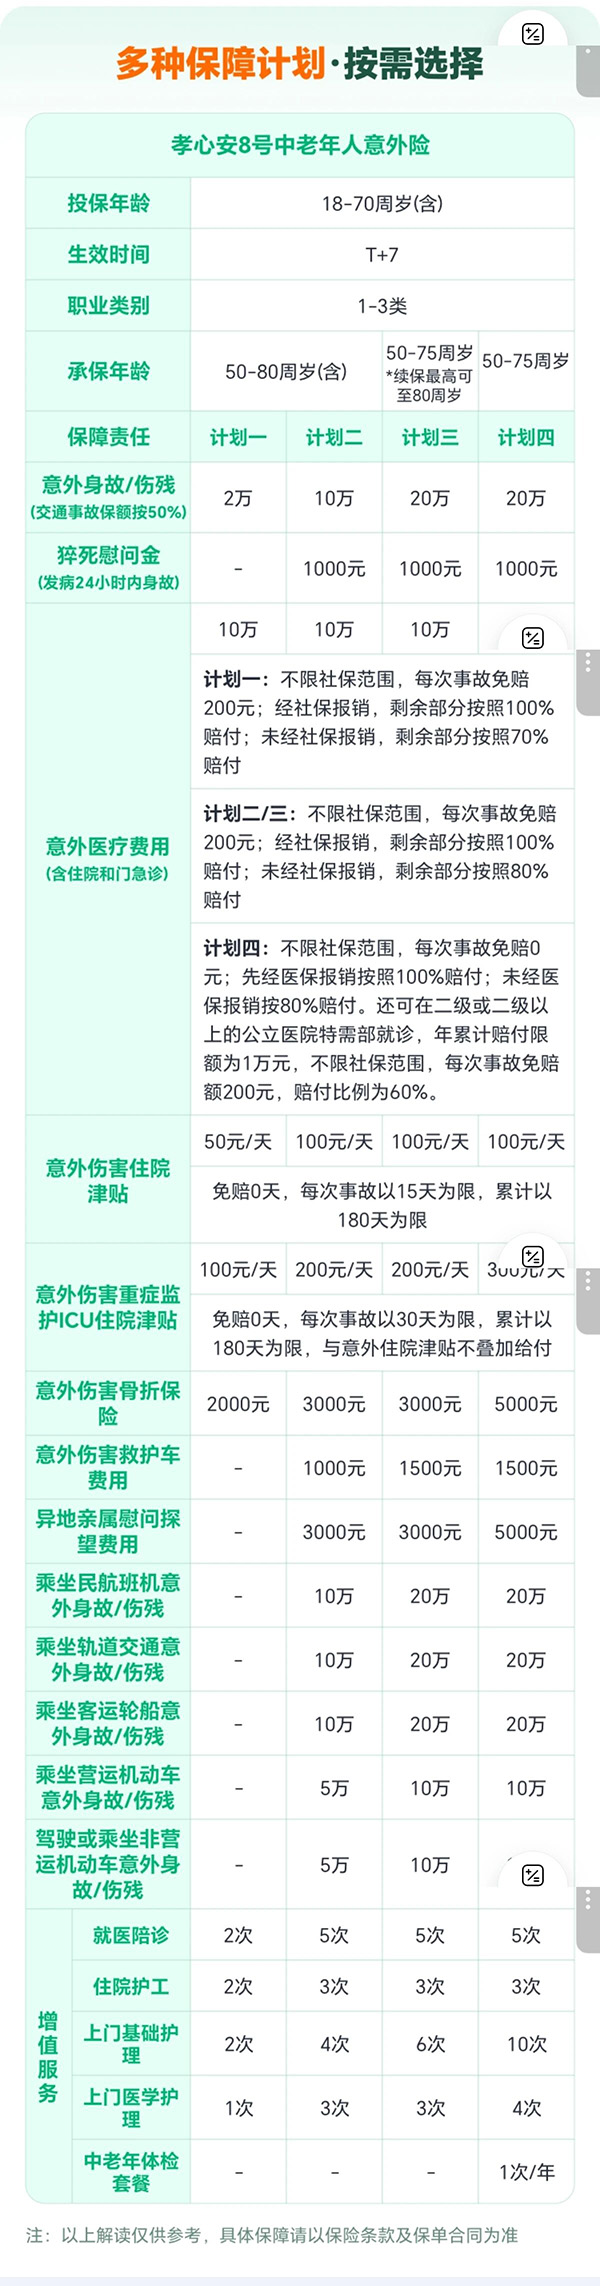
计划四可享受0免赔,其它计划扣除200元免赔额后,经社保结算的剩余部分按100%赔付;未经社保结算,计划二及以上按80%赔付。
住院津贴0免赔天数,住院第一天就能领,计划二常规住院100元/天,ICU住院200元/天。
除此之外,还包含意外骨折保险金、救护车费用、亲属探望费用,以及就医陪诊、住院护工、上门护理等增值服务。
适合看重意外医疗报销比例高、希望父母住院有人搭把手、或者父母年龄已经接近80岁的家庭。
骨折后期费用的“长周期补充型”选手。
新单投保50—75周岁;尊享版和豪华版续保可至80周岁。
豪华版Pro仅限50—75周岁投保,不参与续保至80岁。
这意味着76—80岁的父母如果此前没有买过这款产品,无法新保进入,只能续保。
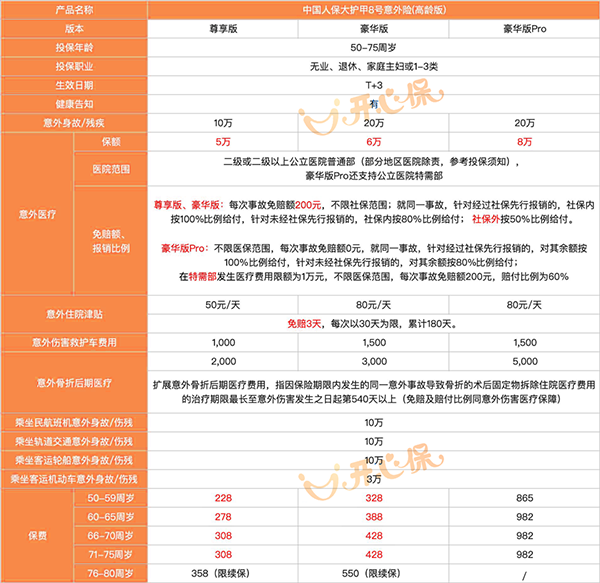
而在健康告知方面,问询恶性肿瘤、严重心脏病、脑中风、癫痫等重大疾病。
但高血压、糖尿病不在问询范围内,三高父母通常可以投保。
不过健康告知约40项,在意外险中属于偏严格的一档,投保前需要逐项核对。
高龄版的核心差异在于骨折后期医疗费用:
术后取钢板等费用,在91—540天的长周期内仍可报销,
尊享版2000元、豪华版3000元、豪华版Pro 5000元。
意外医疗同样不限社保,但社保外自费部分尊享版和豪华版按50%赔付,Pro版普通部0免赔、社保内100%、社保外80%。
住院津贴有3天免赔天数,单次限30天。
总体而言,适合父母骨折术后有明确取钢板预期、或者因高血压糖尿病担心被其他产品健康告知卡住的情况。
一句话的挑选结论
如果父母年龄在76—80岁且是首次投保。
或者你最在意的是意外医疗报销比例高、住院有津贴有陪护,优先看孝心安8号计划一或计划二。
如果父母相对年轻(50—75岁),骨折术后取钢板的需求明确,或者因为高血压糖尿病需要健康告知更宽松的选择,大护甲高龄版值得纳入对比。
两款产品在意外医疗的核心逻辑上都没有“限社保”的硬伤,差别在于报销的细节和长周期责任的侧重。
给父母买意外险,从来不是找一款“最便宜”的产品,而是找一款在父母真正用上的那一刻,你不会因为“当时怎么没选那个能多报一点的”而后悔的产品。
如果还不清楚该如何选择,或者近期对配置保险有需求可以联系1v1的顾问老师,提供全方面专业解答!

您的信息仅供预约咨询所用,不泄露至
任何第三方或用于其他用途。


正品保险
国家金融监督
快捷投保
全方位一键对比
省心服务
电子保单快捷变更
安全可靠
7x24小时客服不间断
品牌实力
14年 1000万用户选择 辽ICP备12007009号-1辽公网安备 21020402000862号

 首次关注立得50积分
 下载APP投保快捷省心