办公室咳嗽声此起彼伏,
家长群里“请假了”的消息一条接一条,
儿科门诊的队伍拐了两个弯。
这些信号叠在一起,大概就能拼出今年秋冬呼吸道疾病季的轮廓了。
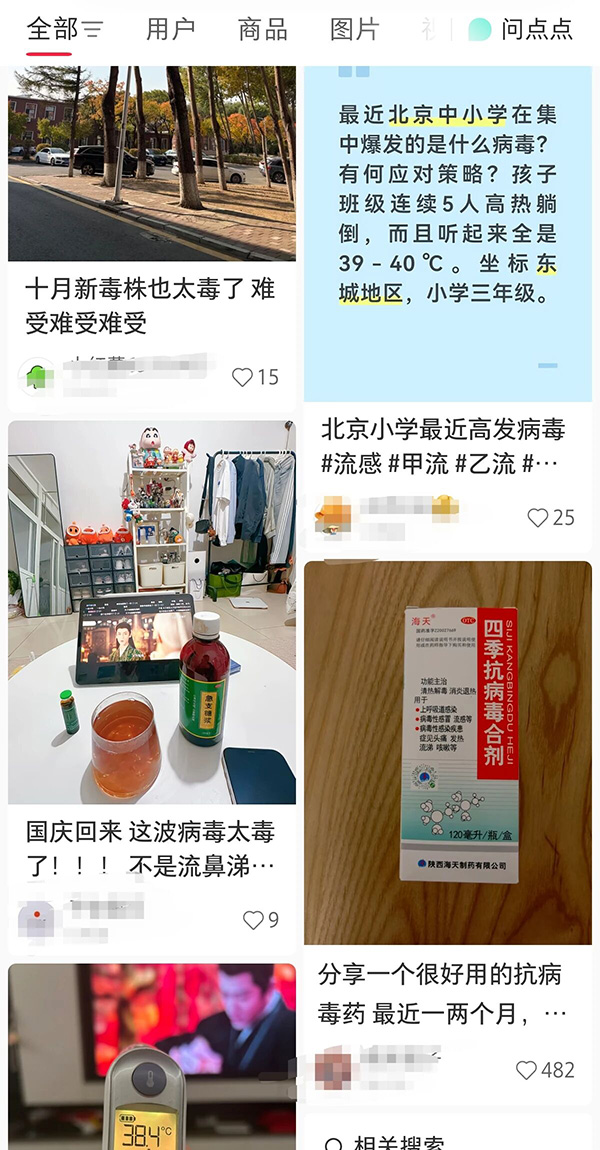
但如果你只觉得“每年都这样”,那么可能会漏掉一些今年特有的变化哦。
一、先认清今年的“对手名单”和往年有出入
今年流感疫苗的“四价变三价”,让不少人心里犯过嘀咕。
其实这不是减配,而是一次科学调整。
乙型Yamagata系毒株自2020年3月后在全球监测网络中再未被检出自然流行,世卫组织据此把这一组分从疫苗中移除了。
新的三价疫苗覆盖甲型H1N1、甲型H3N2和乙型Victoria系,恰恰是当前真正在流行的毒株。
更需要留个心眼的是毒株格局的变化。
目前甲型H3N2占据主导,但专家预测甲型H1N1有可能“后来居上”。
不排除出现两种甲流加乙流交替或共同流行的局面。
双毒株同时感染的概率虽然不高,但短时间内先后中招的情况更现实,反复感染对身体的消耗不容小觑。
另一个容易被低估的是肺炎支原体。
它专挑学龄期儿童下手,早期症状像普通感冒。
但咳嗽是刺激性的干咳,夜间和凌晨尤其明显,而肺部听诊往往听不出异常,拍片才发现炎症已经不轻了。
很多家长习惯一咳嗽就上头孢或阿莫西林,但支原体没有细胞壁,这类抗生素对它完全无效,乱用反而耽误事。
再加上RSV(呼吸道合胞病毒)对婴幼儿的威胁、多种病原体叠加流行的风险,今年秋冬的呼吸道防线,需要比“多喝热水”认真得多。
那么,面对来势汹汹的病毒,日常我们应该怎么做好防护呢?
二、防护要分层 别把所有筹码押在一件事上
第一层,疫苗打的是“重症底牌”。
流感疫苗不能保证百分百不得流感,但能明显降低重症和住院的风险。
9到10月是黄金接种期,抗体产生需要2到4周,现在去打,刚好赶在11月流行高峰前建立起屏障。
错过了也不必慌,整个流感季接种都来得及。
60岁以上老人、5岁以下儿童、慢性病患者和免疫力低下人群,属于重症高风险人群,尤其不建议在这件事上“再等等”。
RSV方面,60岁以上老年人和高风险成人已有疫苗可选,婴幼儿则有长效单抗作为被动免疫手段,家里有小宝宝或高龄老人的,可以具体咨询医生。
第二层,日常防护拼的是“不折腾”。
秋冬季日照缩短,维生素D合成下降。
而它对免疫功能的支撑作用恰恰在这个时候更关键,每天补充10微克左右是值得考虑的选择。
睡眠是免疫系统“干活”的时间窗口,长期熬夜对免疫细胞的抑制是实打实的。
饮食上把优质蛋白和深色蔬果吃够,比临时抱佛脚吞一堆补剂靠谱。
室内每天通风两到三次,每次半小时以上,干燥时把湿度维持在40%到60%,这些不起眼的动作,在病毒气溶胶浓度这件事上效果直接。
第三层,知道什么时候该去医院。
支原体肺炎的最佳治疗窗口是发热后5到10天。
如果干咳持续加重、夜间明显、常规感冒药压不住,别硬扛。
孩子出现呼吸急促、喘息、精神差,或者体温持续高于38.5℃不退,都是需要交给医生判断的信号。
三、还有一道容易被忽略的“财务缓冲”
说这些不是在制造焦虑。
绝大多数呼吸道感染预后良好,但“大多数”不意味着“每一个人”。
一场需要住院的肺炎,直接医疗费用之外还有陪护误工、康复调养这些隐性支出。
社保报销之后的自费部分,对普通家庭来说并不总是轻飘飘的数字。
尤其是年幼的孩子和上了年纪的老人,过去因一场“普通肺炎”而失去性命并非罕见。
如果透过理赔数据来看,就更直接。
一个值得注意的细节:0到17岁未成年群体在医疗险理赔中占比突出,呼吸道感染是主要原因之一。
0到6岁孩子免疫系统尚未建立,肺炎、支气管炎住院发生率高。
单次花费可能不算惊人,但一年反复几次,累积起来就是实打实的负担。
这也是为什么健康险配置的逻辑,在呼吸道疾病高发的季节里格外清晰。
百万医疗险解决的是“万一住院,大额开销有人兜底”的问题,优先选保证续保的产品。
30岁上下一年几百块的保费,撬动的是住院医疗费用的核心风险。
如果家里有孩子或老人,门诊使用频率高。
在住院主险之外附加门急诊责任,能把感冒发烧、肺炎复查这类不进住院大门的费用也纳入报销通道。
即使在保险的配置顺序上,医保永远是底层,商业险做补充;而医疗险就是商业保险首当其冲最应该先配置的。
秋冬的病毒年年有,今年的组合确实更复杂一些。
疫苗该打就打,口罩该戴就戴,通风洗手这些老生常谈的事做到位,剩下的,交给身体和时间。
而在身体和时间之外,给自己和家人留一道财务上的缓冲,大概是这个季节里,最刚需的配置!
近期对配置保险有需求、疑问可以联系1v1的顾问老师,提供全方面专业解答!
您的信息仅供预约咨询所用,不泄露至
任何第三方或用于其他用途。

正品保险
国家金融监督
快捷投保
全方位一键对比
省心服务
电子保单快捷变更
安全可靠
7x24小时客服不间断
品牌实力
14年 1000万用户选择 辽ICP备12007009号-1辽公网安备 21020402000862号

 首次关注立得50积分
 下载APP投保快捷省心