买百万医疗险最尴尬的局面是什么?
健康的人嫌保费贵,身体有点小毛病的人直接被拒保。
传统的健康告知像一道铁门,把大量亚健康、有结节、有三高的人群挡在了外面。
随着免健康告知的医疗险越来越多,大家也希望尽可能选择一款更适合自己的。
最近,蓝医保·免健告百万医疗险全新升级,蓝医保·免健告百万医疗险(2027)让更多健康有异常的人群有了新选择。
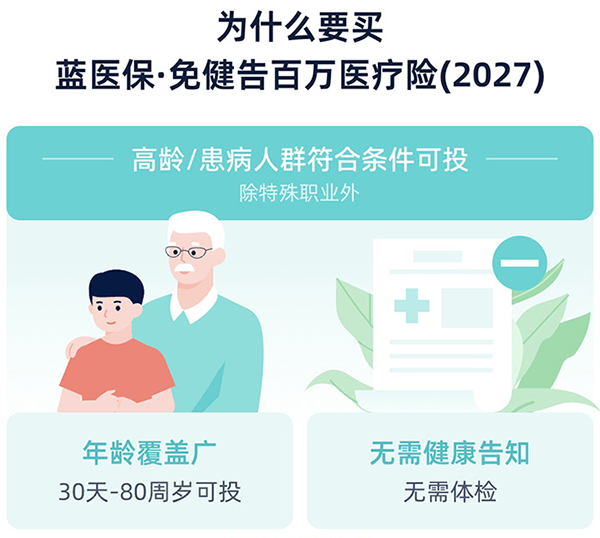
这款产品到底新在哪、适合谁买,今天一次性讲清楚。
亮点一:投保宽松 年龄覆盖范围广
蓝医保·免健告百万医疗险(2027)支持出生30天-80周岁投保。
投保前无需健康告知,无需体检。
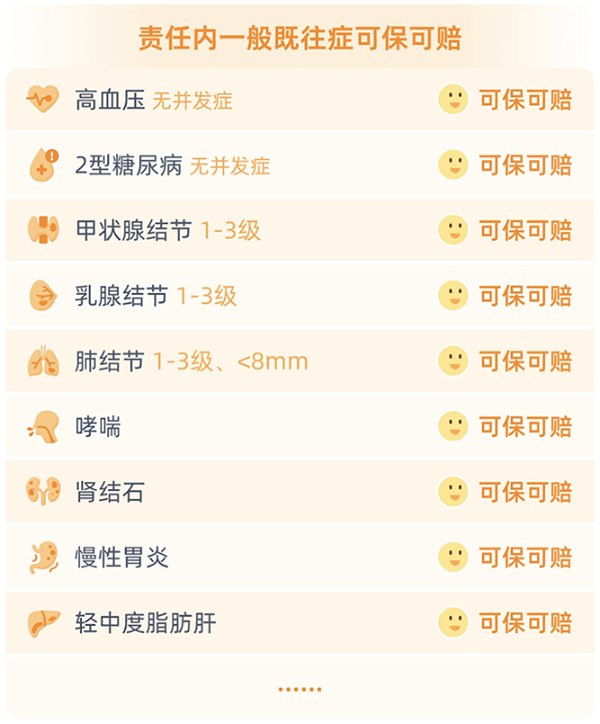
责任范围内一般既往症可保可赔.
例如无并发症高血压、无并发症II型糖尿病、1-3级甲状腺结节、乳腺结节、肺结节(<8mm)等。
以上在生活中常见的疾病,均不再受到投保限制。
亮点二:医保数据授权可享更高折扣
蓝医保·免健告百万医疗险(2027)最核心的突破,在于把“免健康告知”从一句口号变成了有层次的定价机制。
投保时你有两个选择:直接免健告投保,30天到80周岁都能进。
或者自愿授权医保数据筛查,筛查通过后保费再打85折,叠加家庭单折扣最低能到7.3折。
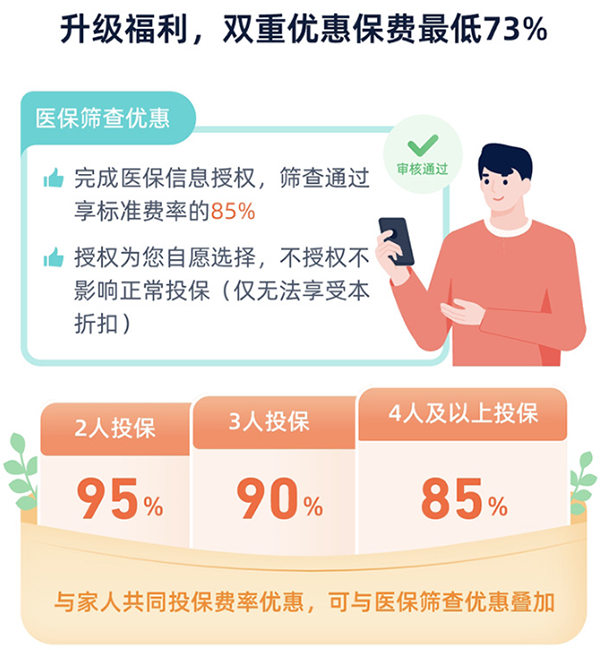
仅需4步,就能完成授权,通过“医保筛查”后,即可享受相应的投保折扣。
优惠举例:
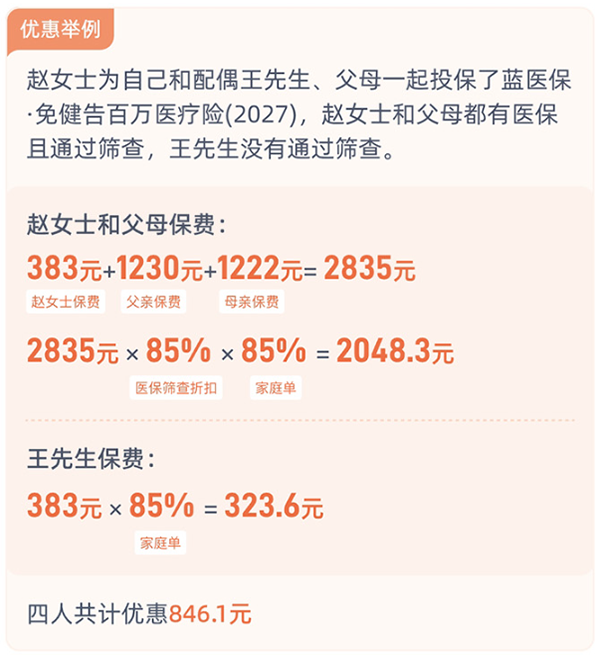
这个设计的巧妙之处在于:身体底子好的人通过数据筛查拿到了更低的价格。
体况复杂的人不授权也能正常投保,普惠的底线守住了,公平定价的口子也打开了。
亮点三:保障没因“免健告”而缩水
很多人担心免健告产品的保障会打折。
蓝医保·免健告百万医疗险(2027)的答案是反着来。
一般医疗300万保额、医保内外共享1.5万免赔额,赔付比例100%。
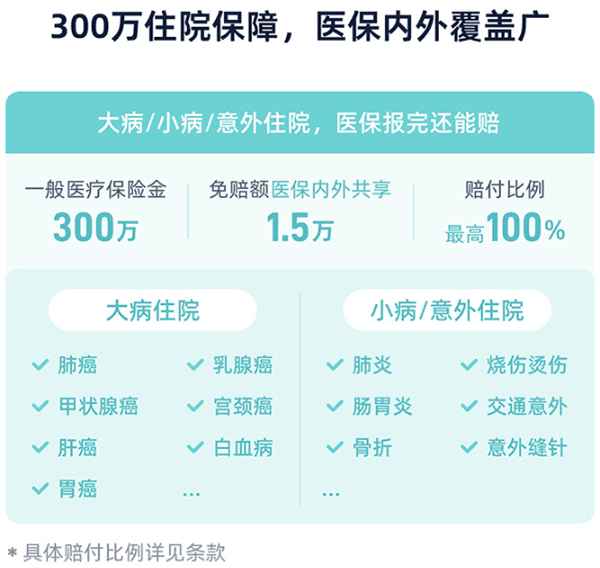
无论是大病、小病或因意外住院,均可享受理赔。
赔付范围覆盖住院责任内各项花费:治疗费、手术费、外购药械、住院前后门急诊等。
特药保障300万+300万质子重离子保障,0免赔,100%赔付。
更值得说的是几个升级点:特药清单拓展至276种,新增186家医保定点私立医院,质子重离子医院也做了扩展。
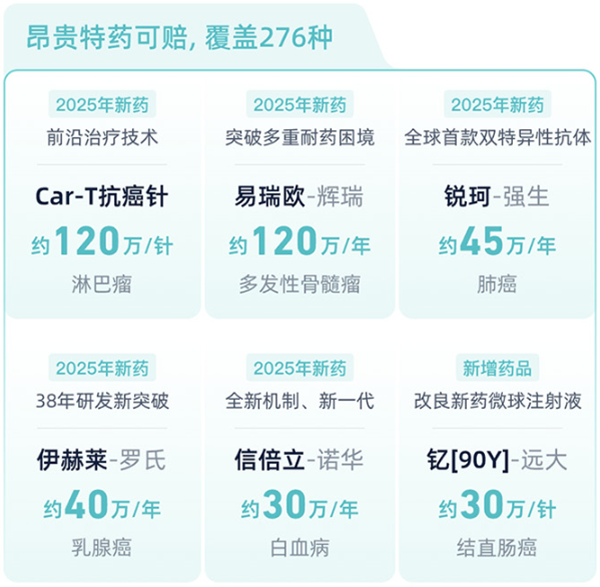
昂贵特药范围涵盖近年来多款新增药品,例如治疗肺癌的锐珂-强生,乳腺癌的伊赫莱-罗氏,结直肠癌的钇[90Y]-远大等。
可享受国内尖端疗法,责任内可100%报销。
另外含有100万康复保障,精准覆盖术后康复治疗费用,填补普通医疗险保障缺口。
亮点三:药品折扣,慢病家庭的长线实惠
在必选保障的基础上,蓝医保·免健告百万医疗险(2027)可加购可选保障,报销门急诊费用。
门急诊医疗保险金,与一般医疗共享300万保额,不仅外购药械能报销,赔付比例最高100%,就连发烧感冒等小毛病也能保。
另外,投保后可享增值权益服务:
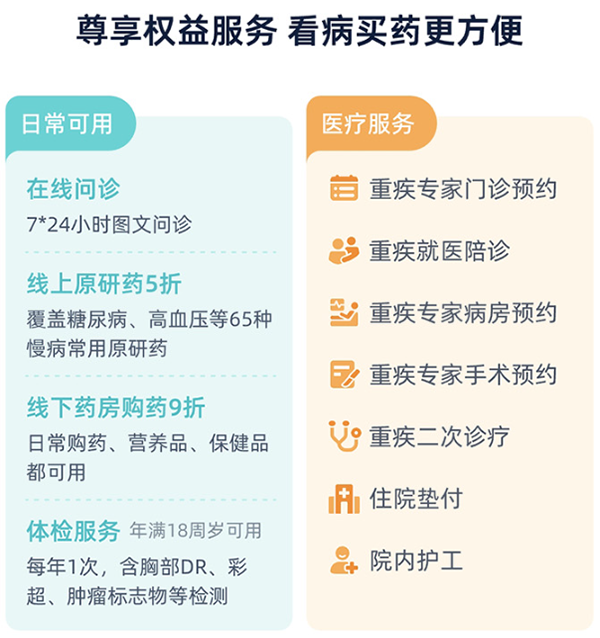
日常可用的在线问诊、线上原研药5折、线下药房购药9折及体检服务。
重大疾病可用的专家门诊预约、就医配诊、病房及手术预约、二次诊疗、住院垫付及护工服务。
对于家里有长期服药的慢病老人来说,这项福利每年省下来的钱可能比保费本身还实在。
谁最适合买这款产品?
第一类,被常规百万医疗险拒之门外的人。
三高、结节、乙肝、慢性胃炎等常见慢病人群。
常规产品要么拒保要么除外,蓝医保·免健告百万医疗险(2027)给了一个真正能赔的入口。
第二类,给父母找兜底保障的子女。
最高80岁可投,年龄门槛足够宽。
但要注意:5大类严重既往症不赔,投保前务必对照清单确认。
如果父母患有肝内胆管炎、心包炎、1型糖尿病等蓝医保列为严重既往症的疾病,可能需要考虑其他产品。
第三类,身体基本健康、但希望用更低成本锁定保障的年轻人。
走医保数据授权筛查,计划一首年不到200块,性价比在同类产品里相当能打。
最后提醒一句:这是一款1年期产品,不保证续保,续保价格也会随年龄和整体赔付情况调整。
它最适合的是那些“先有一份保障比什么都重要”的人。
如果你或家人正卡在健康告知那一关,蓝医保·免健告百万医疗险(2027)值得入手!
如果还不清楚该如何选择,或者近期对配置保险有需求可以联系1v1的顾问老师,提供全方面专业解答!

您的信息仅供预约咨询所用,不泄露至
任何第三方或用于其他用途。

正品保险
国家金融监督
快捷投保
全方位一键对比
省心服务
电子保单快捷变更
安全可靠
7x24小时客服不间断
品牌实力
14年 1000万用户选择 辽ICP备12007009号-1辽公网安备 21020402000862号

 首次关注立得50积分
 下载APP投保快捷省心