转眼又要到年底了,手机里关于“退税”的推送又开始多起来了。
每年这个时候,总有人翻出去年的申报记录,对着密密麻麻的扣除项目重新核对一遍。
也有人直到汇算清缴时才发现,明明可以抵扣的项目,因为信息没更新、身份变了没改,白白少退了一笔。
退税这件事,功夫其实在年底,不在退税季。
趁着刚11月中旬,小开就来给大家好好梳理一下都需要注意哪些问题!
一、对照“老七项”,看看身份变了没
目前个人所得税专项附加扣除依然是七项:
3岁以下婴幼儿照护、子女教育、继续教育、住房租金、住房贷款利息、赡养老人、大病医疗。
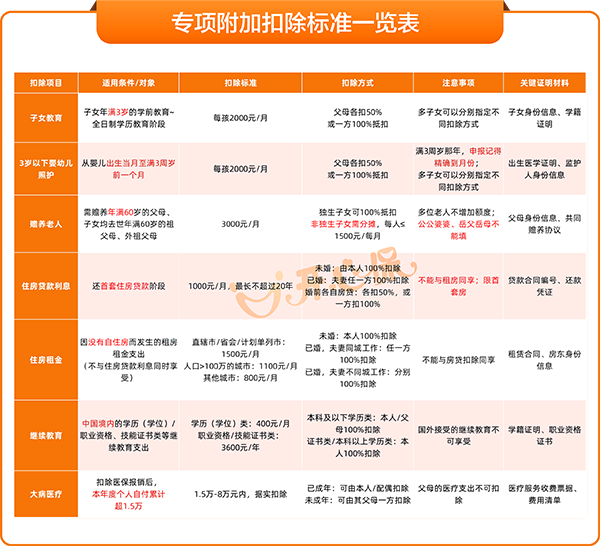
其中大病医疗在汇算清缴阶段填报,其余六项在年底确认环节就要核对清楚。
标准本身没有大变:
3岁以下婴幼儿照护和子女教育都是每孩每月2000元;
继续教育学历阶段每月400元,职业资格证书取证当年3600元;
住房贷款利息每月1000元,最长240个月;
住房租金按城市分800元、1100元、1500元三档;
赡养老人独生子女每月3000元,非独生子女分摊后每人不超过1500元。
真正容易出问题的不是标准记没记住,是身份变化了,扣除信息没跟着变。
孩子全日制学历教育结束了,没有及时录入终止时间,系统还在继续扣;
赡养的老人情况发生变化,分摊比例没有调整;
住房贷款利息已经还清,扣除却还挂着。
税务部门在每年确认期反复提醒的,恰恰是这类“该停没停、该改没改”的情形。
所以年底前,先打开个税App,花十分钟把每一项对照当下的真实状态过一遍,比事后补要省心得多。
二、攒钱+抵税,一举两得的税优险
七项专项附加扣除覆盖的是养娃、养老、住房、教育、医疗这些刚性支出。
但如果你的收入已经达到纳税线,又恰好买过带有“税优识别码”的健康险,还有一个额外的抵扣入口:税优健康险。
它的抵扣逻辑很直接:对个人购买符合规定的税优健康险的支出,允许在计算应纳税所得额时税前扣除,全年限额2400元(每月200元) 。
这笔额度不占用专项附加扣除的份额,也不冲突,相当于在七项之外多出来的一层空间。
能省多少取决于适用的税率:税率20%的人全年节税480元,税率30%节税720元,税率45%的顶格人群可以节税1080元。
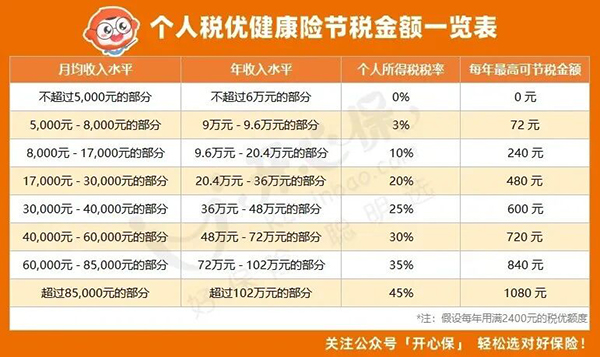
但有两个前提必须看清楚。
第一,保单上必须有“税优识别码” ,没有这个码的商业健康险不能抵扣。
第二,投保人必须是本人,被保险人可以是本人、配偶、子女或父母。
如果投保人不是纳税人本人,即便保单有税优码,也无法抵扣。
换句话说,想给家人买的同时自己抵税,得让自己做投保人。
三、两款热销税优护理险,如何选择?
说起税优健康险,小开就不得不提2款产品:
中荷岁岁享3.0和人保民享福,目前市场上讨论度较高的两款。
都是“抵税+护理+长期资金安排”,不过它俩适合的人群并不完全重合。
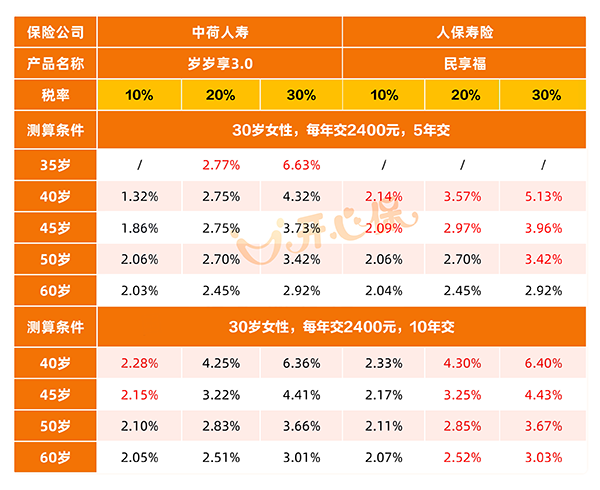
特点是“护理+储蓄”属性更突出。
它覆盖10种特定疾病和意外1—3级伤残导致的护理状态。
现金价值写入合同,按约定比例增长,长期持有更划算。
以30岁女性年交2400元、交10年为例,第10年末现金价值超过已交保费,长期持有到80岁现金价值可达到总保费的数倍。
出生满28天到70周岁均可投保,职业覆盖1—6类。
健康告知只有3条,对亚健康人群和从事中高风险职业的人友好度更高。
它同样是税优终身护理险,2400元限额内抵税,护理金覆盖10种特定疾病和意外1—3级伤残。
它更适合因为职业类别或健康情况在普通健康险面前选择受限、但仍希望获得一份终身护理保障并兼顾抵税的人。
或者想为配偶、父母投保、由自己作为投保人享受抵扣的家庭。
说起这两款产品,小开不得不提醒大家:
对于这类保险,建议长期持有,不适合短暂的“薅羊毛”。
因为这类产品前期现金价值低,短期退保会明显亏损,持有的时间越久,现价越高。
四、税优健康险+个人养老金=高效抵税
如果七项扣除和税优健康险的2400元都用完了,还有一种办法可以继续抵税,那就是个人养老金。
每年向个人养老金资金账户缴存的金额。
可以在12000元/年的限额内据实税前扣除,存多少扣多少。
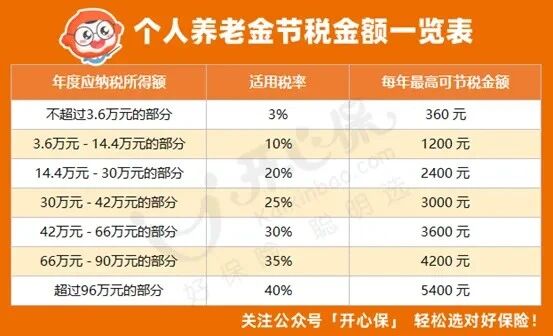
可以与专项附加扣除叠加。
缴费和投资环节不征税,领取时单独按3%计税。
它的节税效果同样看税率:适用税率越高,当期抵扣的差额越明显。
但对于本来适用税率就在3%附近的人,领取时3%的税率会把当期节税空间压得很薄。
所以个人养老金更适合当前税率明显高于3%、且这笔钱确定在退休前不会动用的纳税人。
它不是“买了就赚”的产品,而是一笔用流动性换税率差的长期安排。
最后要说:
税优健康险和个人养老金,和意外险、百万医疗险的挑选逻辑完全不是一回事。
普通健康险看保障责任、免赔额、续保条件就够了。
抵税类产品还要同时算清三笔账:税率适配不适配、资金锁定期能不能接受、投保关系对不对。
一个“税优识别码”填错位置,或者投保人设错,该抵的也抵不了。
年底时间紧,与其自己对着条款逐字猜,不如找身边懂个税和保险的人把这三笔账一起过一遍。
退税是结果,把该对的都对上,才是年底真正值得花的那点时间。
如果还不清楚该如何选择,或者近期对配置保险有需求可以联系1v1的顾问老师,提供全方面专业解答!

您的信息仅供预约咨询所用,不泄露至
任何第三方或用于其他用途。

正品保险
国家金融监督
快捷投保
全方位一键对比
省心服务
电子保单快捷变更
安全可靠
7x24小时客服不间断
品牌实力
14年 1000万用户选择 辽ICP备12007009号-1辽公网安备 21020402000862号

 首次关注立得50积分
 下载APP投保快捷省心